L’estate ha lasciato in eredità ai mercati un quadro più complesso. Le tensioni geopolitiche si sono intensificate, l’energia è tornata al centro delle preoccupazioni e l’inflazione rischia di dimostrarsi meno transitoria del previsto. Sullo sfondo, le banche centrali devono fare i conti con un equilibrio sempre più difficile tra stabilità dei prezzi, crescita e credibilità. E per gli investitori torna centrale una parola: selezione.
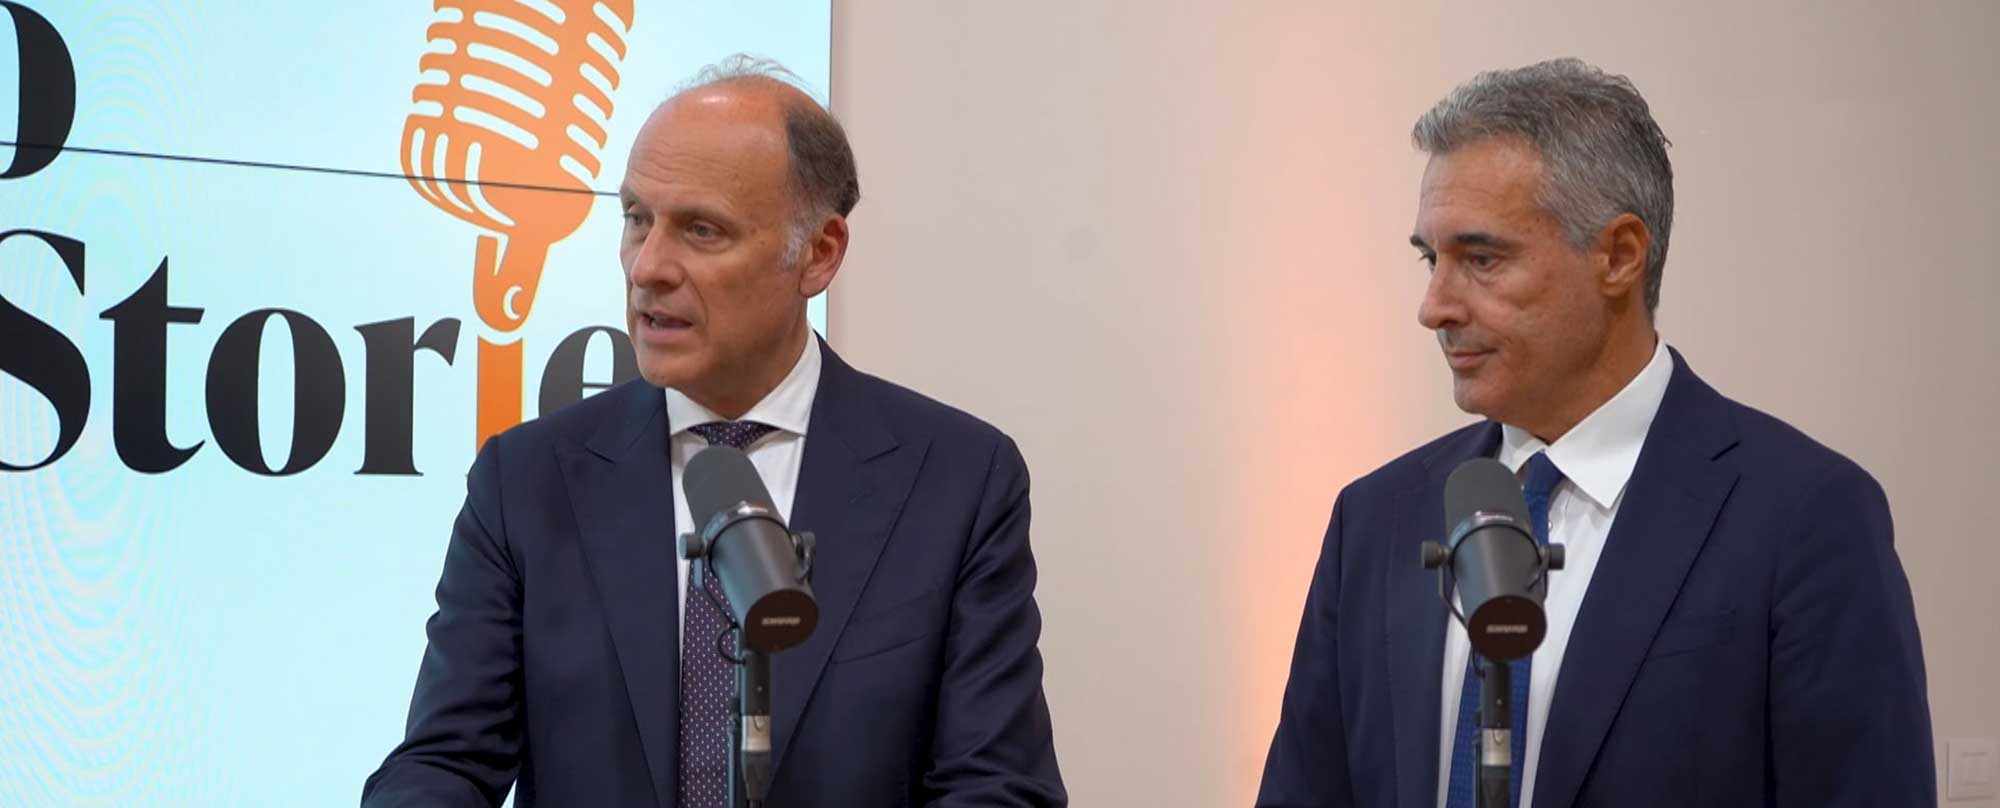
È da questo scenario che ha preso le mosse la nuova puntata di Risparmio e Altre Storie, con Stefano Caselli, professore ordinario di Banking and Finance all’Università Bocconi, e Francesco Sandrini, responsabile investimenti di Amundi SGR.
Secondo Sandrini, il vero punto di attenzione non è soltanto il livello corrente dell’inflazione, ma il rischio che le pressioni sui prezzi finiscano per radicarsi nelle aspettative di medio-lungo periodo. Una dinamica che renderebbe ancora più delicato il compito delle banche centrali e che impone maggiore cautela anche nella costruzione dei portafogli. Il cambio di scenario riguarda soprattutto il reddito fisso. La progressiva discesa dell’inflazione aveva favorito un atteggiamento più costruttivo sulle duration lunghe, ma oggi la maggiore volatilità suggerisce di rivedere il posizionamento lungo la curva dei rendimenti. Anche perché ai rischi legati all’inflazione si sommano quelli derivanti dalla leva finanziaria e dai possibili effetti di un rafforzamento dello yen sui flussi globali. Per Sandrini, le opportunità vanno quindi cercate con un approccio più strategico, privilegiando mercati e modelli di business meno esposti agli affollamenti e alla ricerca di rendimento di brevissimo periodo, anche tra gli emergenti.
Il quadro non sembra invece destinato a frenare il consolidamento bancario. Per Caselli, il sistema italiano arriva a questa fase con istituti solidi, ben capitalizzati e redditizi: condizioni che continuano a sostenere il risiko. Ma la vera partita si gioca su scala europea, visto che per restare competitiva rispetto a Stati Uniti e Cina, il cui punto di forza è per l’appunto la grandezza, l’Europa ha bisogno di banche più grandi, capaci di sostenere le imprese, rafforzare l’investment banking e dare maggiore scala anche all’industria dell’asset management.
Resta infine il nodo del risparmio. Le famiglie italiane dispongono di circa 6.400 miliardi di euro di attività finanziarie, una “risorsa naturale” che, secondo Caselli, potrebbe contribuire molto di più alla crescita e all’innovazione del Paese e dell’Europa. Per farlo servono non solo prodotti adeguati, ma anche regole capaci di orientare una quota maggiore di questi capitali verso il sistema economico europeo. I Pir hanno rappresentato un primo passo, ma ora la sfida è rendere questo processo più ampio e strutturale.

ARTICOLI
Inflazione e risiko bancario ridisegnano la partita dei mercati e del risparmio
Le tensioni geopolitiche, il costo dell’energia e il suo riflesso sui prezzi hanno modificato un quadro economico già complesso, mentre, sullo sfondo, le banche centrali cercano di trovare un equilibrio sempre più difficile tra stabilità dei prezzi, crescita e credibilità